Bijgewerkt:
 Artikel over JazzCash - Your Mobile Account
JazzCash getest: waarom vertrouwen en bereik belangrijker zijn dan vernieuwing
Een mobiele rekening wordt pas echt nuttig zodra er anderen aan de andere kant zitten. Dat is precies de kern van JazzCash - Your Mobile Account: de app wil niet alleen geld bewaren of verplaatsen, maar een praktisch netwerk vormen rond betalingen, overschrijvingen, opwaarderen en dagelijkse financiële handelingen. Mijn indruk na het doorlopen van de belangrijkste functies is duidelijk: JazzCash leunt minder op spectaculaire vernieuwing dan op herhaling. De waarde groeit wanneer familieleden, kleine verkopers en vaste contactpersonen dezelfde dienst gebruiken.
Dat maakt deze app interessant om niet alleen als financieel hulpmiddel te bekijken, maar als gemeenschapssysteem. Wie JazzCash gebruikt, stapt in een reeks gewoontes: geld sturen, een rekening aanvullen, betalingen controleren, uitleg geven aan iemand die minder vertrouwd is met mobiele diensten en soms terugvallen op lokale hulp. Die sociale laag is niet overal zichtbaar in het scherm zelf. Toch bepaalt ze in grote mate of de rekening dagelijks blijft hangen of na een paar transacties weer verdwijnt.
Een betaalapp die pas leeft dankzij andere mensen
De eerste aantrekkingskracht is eenvoudig. Een gebruiker wil geld kunnen beheren zonder telkens naar een bankfiliaal te gaan. JazzCash sluit daarop aan met functies die je van een mobiele financiële dienst verwacht: geld overmaken, betalingen uitvoeren, saldo beheren en vermoedelijk ook bepaalde diensten of rekeningen afhandelen, afhankelijk van land, accounttype en beschikbare partners. Die laatste beperking is belangrijk. Niet elke functie is voor iedere gebruiker of regio hetzelfde, en de app communiceert zulke verschillen niet altijd even nadrukkelijk.
Toch ligt de echte belofte niet in de losse handeling. Een overschrijving is pas waardevol als de ontvanger snel toegang heeft tot het geld. Een betaalmogelijkheid is pas handig als een winkelier haar accepteert. Een mobiele rekening voelt pas betrouwbaar als iemand in je omgeving kan uitleggen wat je moet doen wanneer een betaling blijft hangen. JazzCash krijgt daardoor een bijna mondelinge reputatie: gebruikers leren de dienst niet alleen via de interface kennen, maar ook via familie, vrienden, verkopers en lokale tussenpersonen.
Dat is de community-haak van deze app. Er is geen klassieke gemeenschap met een forum, gezamenlijke uitdagingen of een zichtbare stroom van bijdragen zoals bij een ritmespel of een creatieve app. De gemeenschap zit in de transactieketen zelf. Elke gebruiker die geld ontvangt, betaalt of iemand helpt registreren, draagt bij aan de bruikbaarheid van het netwerk. De belangrijkste functie is daardoor niet de knop, maar de gewoonte die rond die knop ontstaat.
Het deelnamemodel: iedereen is tegelijk klant en schakel
JazzCash heeft een laagdrempelig deelnamemodel, al betekent laagdrempelig niet automatisch eenvoudig. De basisrol is die van rekeninghouder: je opent of gebruikt een mobiele rekening en voert financiële handelingen uit. Daarna ontstaan andere rollen. Een familielid kan vaste ontvanger worden. Een kleine ondernemer kan betalingen aannemen. Een ervaren gebruiker kan nieuwkomers helpen met verificatie, beveiligingscodes of het vinden van een geschikte stortingsmogelijkheid.
Die rollen zijn niet officieel gescheiden zoals in een spel met spelers, makers en moderators. Ze vloeien in elkaar over. Iemand die vandaag geld naar een ouder stuurt, kan morgen een buur helpen met de eerste betaling. Een winkelier die JazzCash accepteert, wordt tegelijk een informeel informatiepunt. Dat maakt het netwerk menselijk en praktisch, maar ook kwetsbaar: de kwaliteit van de ervaring hangt deels af van kennis die buiten de app wordt doorgegeven.
De app vraagt dus geen creatieve bijdrage in de gebruikelijke zin. Niemand hoeft een video, handleiding of nieuwe functie te maken om deel te nemen. De bijdrage bestaat uit herhaald gebruik en vertrouwen. Elke geslaagde betaling bevestigt tegenover anderen dat het systeem werkt. Elke mislukte of onduidelijke transactie kan daarentegen meerdere mensen afschrikken, vooral wanneer de gebruiker niet weet of het probleem bij de app, de ontvanger, de verbinding of de tussenpersoon ligt.
Daarin verschilt JazzCash sterk van bijvoorbeeld Piano Pink Music: Rhythm Game. In zo'n spel ontstaat netwerkwaarde door scores, herhaling en gedeelde prestaties. Bij JazzCash ontstaat die waarde door bereikbaarheid en voorspelbaarheid. Niemand gebruikt een mobiele rekening om een indrukwekkend moment te creëren; men gebruikt haar omdat een alledaagse handeling minder omslachtig moet worden.
Hoe nieuwkomers binnenkomen
De eerste toegang loopt meestal niet via een enthousiaste online gemeenschap, maar via een concrete behoefte. Een gebruiker wil geld ontvangen, een rekening betalen, iemand op afstand helpen of contant geld omzetten naar een digitale betaling. Dat is een sterke ingang, omdat de motivatie direct is. Tegelijk is het ook een harde test: wie tijdens registratie, identiteitscontrole of de eerste transactie vastloopt, heeft weinig reden om geduldig te blijven.
Nieuwe gebruikers worden vaak door bekenden binnengebracht. Dat kan een familielid zijn, een collega, een winkelier of een medewerker die gewend is om klanten wegwijs te maken. Zulke begeleiding verlaagt de drempel aanzienlijk. De nieuwkomer hoeft niet elk begrip zelf te ontcijferen en krijgt meteen een voorbeeld van een nuttige handeling. De keerzijde is dat verkeerde informatie zich net zo gemakkelijk verspreidt als goede informatie.
De interface helpt waar ze concreet blijft. Duidelijke transactiestappen, herkenbare rekeninginformatie en een zichtbaar overzicht van bevestigingen zijn belangrijker dan visuele versiering. Bij financiële apps wil ik vooral weten wat er gebeurt, hoeveel het kost en of de handeling geslaagd is. JazzCash voelt het sterkst wanneer het die vragen snel beantwoordt. Zodra een melding vaag is of een status niet duidelijk maakt of geld onderweg is, verschuift de verantwoordelijkheid naar de gemeenschap rond de app.
Daar zit een opvallende tegenstelling. De app kan toegang tot financiële diensten vereenvoudigen, maar de eerste kennismaking blijft afhankelijk van taal, digitale vaardigheid, telefoonkwaliteit en netwerkverbinding. Ook de beschikbaarheid van functies kan veranderen door lokale regels of samenwerkingen. Daarom is het verstandig om algemene beschrijvingen van JazzCash niet als garantie voor elke markt te lezen. De precieze mogelijkheden moeten in de app en bij de officiële dienst worden gecontroleerd.
De terugkerende rituelen achter het scherm
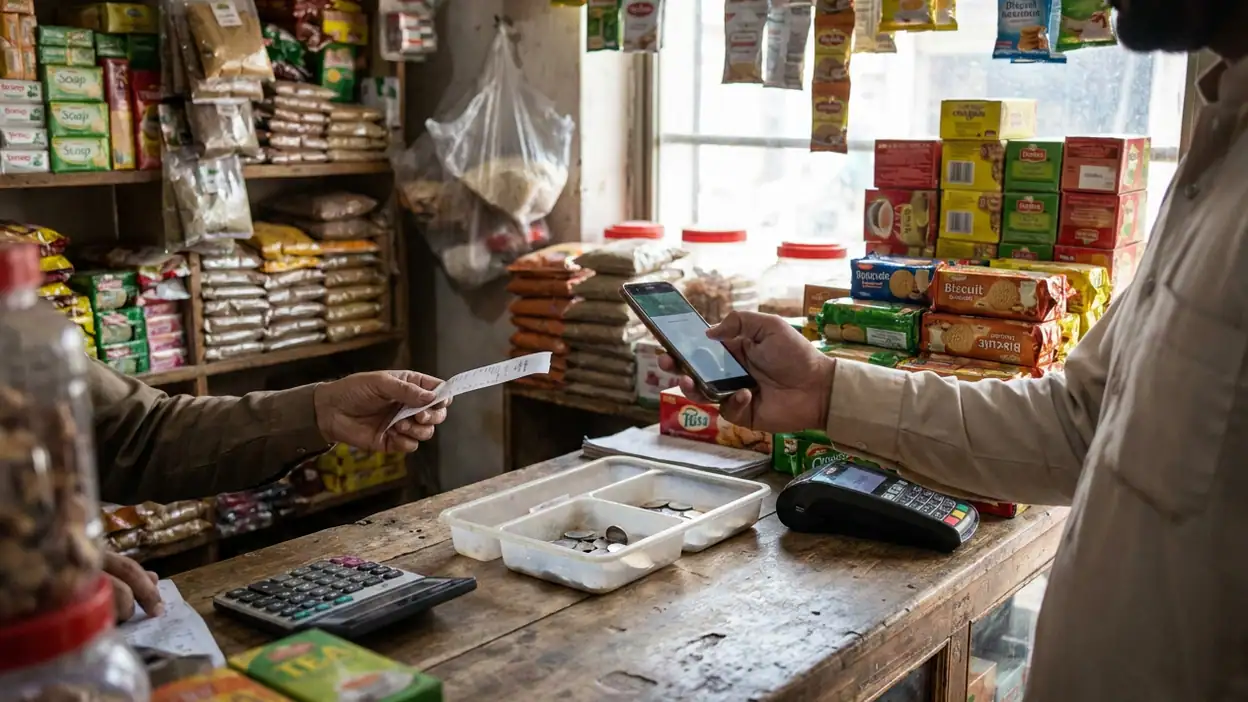
De rituelen rond JazzCash zijn klein, maar juist daardoor duurzaam. Een gebruiker controleert het saldo voordat er geld wordt verstuurd. Een ouder ontvangt een bedrag op een vast moment. Een winkelier kijkt na of een betaling werkelijk is bevestigd voordat een product wordt meegegeven. Iemand bewaart of deelt een transactiereferentie wanneer een ander bewijs nodig heeft. Dit zijn geen opvallende sociale gebeurtenissen, maar ze vormen de dagelijkse grammatica van de dienst.
Herhaling is hier belangrijker dan ontdekking. Een goede financiële app moet na de eerste kennismaking bijna saai worden: dezelfde handeling moet de volgende keer herkenbaar aanvoelen. JazzCash profiteert van die voorspelbaarheid wanneer de belangrijkste functies logisch gegroepeerd zijn. De gebruiker hoeft dan niet telkens opnieuw te leren hoe geld wordt verstuurd of een betaling wordt gecontroleerd.
Toch kan routine omslaan in schijnzekerheid. Mensen raken gewend aan een snelle bevestiging en klikken daardoor eerder door zonder ontvanger, bedrag of kosten rustig te controleren. In een spel is een fout vaak een verloren beurt. In een financiële app kan een fout leiden tot stress, vertraging of verlies. De sociale gewoonte moet daarom niet alleen snelheid belonen, maar ook controle inbouwen.
Ik mis bij dit soort diensten vaak een duidelijk zichtbaar ritueel voor probleemgevallen. Wat doe je wanneer de ontvanger niets ziet? Welke stap volgt na een afgebroken betaling? Hoe herken je een verdachte oproep? Als die antwoorden vooral buiten de app circuleren, blijft de gemeenschap belangrijk, maar wordt ze ook een onofficiële helpdesk zonder vaste kwaliteitsnorm.
Bijdragen van gebruikers, verkopers en makers
JazzCash heeft geen makersgemeenschap zoals een platform voor muziek, video of spelinhoud. De belangrijkste bijdragen komen van gebruikers en handelaren die de dienst in hun eigen omgeving normaliseren. Een verkoper die betalingen accepteert, maakt de app zichtbaar op een plek waar de behoefte direct voelbaar is. Een familielid dat regelmatig geld ontvangt, maakt de rekening relevant voor iemand die anders misschien geen mobiele financiële dienst zou gebruiken.
Ook kleine uitleghandelingen tellen mee. Een ervaren gebruiker die laat zien hoe je een ontvanger controleert, waar een bevestiging staat of hoe je een account beveiligt, levert feitelijk gebruikersondersteuning. Dat is waardevol, zeker voor mensen die weinig ervaring hebben met digitale betalingen. Maar het blijft informele kennis. De uitleg kan verouderd zijn, functies kunnen anders heten en veiligheidsadviezen kunnen onvolledig zijn.
De app zelf bepaalt hoeveel ruimte zulke bijdragen krijgen. Een goed ontworpen deelknop voor betalingsgegevens, een begrijpelijke ontvangstbevestiging of een heldere foutmelding kan samenwerking ondersteunen zonder dat gebruikers privacygevoelige informatie hoeven door te sturen. Een onduidelijke interface doet het omgekeerde: mensen maken schermafbeeldingen, sturen codes door of vragen anderen om mee te kijken. Dat vergroot het risico op misverstanden en misbruik.
Daarom is het verschil tussen delen en blootgeven cruciaal. Een gebruiker moet kunnen bewijzen dat een betaling is uitgevoerd zonder persoonlijke codes, wachtwoorden of volledige rekeninginformatie prijs te geven. JazzCash kan de gemeenschap sterker maken door zulke veilige deelpatronen actief te ondersteunen. Zonder die waarborgen blijft de sociale laag nuttig, maar ook een bron van kwetsbaarheid.

Sociale wrijving: vertrouwen, kosten en bereikbaarheid
Elke financiële gemeenschap kent frictie, en JazzCash vormt daarop geen uitzondering. De eerste spanning ontstaat rond vertrouwen. Wie draagt de verantwoordelijkheid wanneer geld niet aankomt? De afzender verwacht duidelijkheid, de ontvanger verwacht beschikbaarheid en de verkoper wil geen product afgeven zonder bevestiging. Als de status van een transactie niet onmiddellijk begrijpelijk is, ontstaat er ruimte voor discussie.
Een tweede bron van wrijving is bereikbaarheid. Een dienst kan technisch goed werken, maar toch minder bruikbaar zijn als een gebruiker niet eenvoudig geld kan storten of opnemen. Ook lokale beschikbaarheid van agenten, verkooppunten en ondersteunde diensten beïnvloedt de ervaring. Dat zijn onderdelen die niet volledig uit het appscherm af te lezen zijn. Een strakke interface kan geen ontbrekend netwerk vervangen.
Kosten kunnen eveneens sociale gevolgen hebben. Zelfs wanneer een bedrag klein lijkt, kan een toeslag de keuze van een gebruiker bepalen. Mensen gaan dan vergelijken, zoeken alternatieve routes of vragen een ander om de betaling uit te voeren. Concurrenten en aanvullende diensten spelen hier een rol, maar de vergelijking moet concreet blijven: een QR- en barcodescanner kan een betaling technisch ondersteunen, maar biedt niet vanzelf een rekening, klantenservice of netwerk van ontvangers. De kracht van JazzCash zit juist in de combinatie, niet in één losse scan.
Ten slotte is er de wrijving tussen snelheid en voorzichtigheid. Gebruikers willen een betaling in enkele seconden afronden. Veiligheid vraagt soms extra controle, verificatie of wachten. Een dienst die elke stap vertraagt, verliest gebruiksgemak; een dienst die te weinig uitlegt, maakt fouten waarschijnlijker. De beste oplossing is niet simpelweg meer waarschuwingen, maar waarschuwingen op de momenten waarop een gebruiker werkelijk risico loopt.
Moderatie en veiligheid: wat zichtbaar blijft en wat niet
Bij een mobiele rekening betekent moderatie iets anders dan bij een sociaal netwerk. Er zijn geen openbare reacties die voortdurend moeten worden verwijderd. Toch bestaat er wel degelijk een veiligheidslaag: verdachte transacties, misleidende hulp, phishing, gestolen accounts en misbruik van persoonlijke gegevens moeten worden tegengegaan. Voor gebruikers is vooral van belang hoe snel en begrijpelijk de dienst reageert wanneer er iets misgaat.
Daarover blijft van buitenaf niet alles verifieerbaar. Ik kan de app beoordelen op meldingen, instellingen en de helderheid van waarschuwingen, maar niet zelfstandig vaststellen hoe elk intern controlesysteem werkt of hoe snel elke fraudezaak wordt onderzocht. Dat onderscheid moet worden gemaakt. Een beveiligingsfunctie in de interface is geen bewijs dat alle risico's zijn opgelost.
De gemeenschap kan bescherming versterken, maar ook ondermijnen. Mensen waarschuwen elkaar voor verdachte berichten en leren nieuwe gebruikers om codes geheim te houden. Tegelijk kan een behulpzame omgeving een oplichter geloofwaardiger maken als die zich voordoet als medewerker of tussenpersoon. Vooral nieuwe gebruikers lopen risico wanneer zij denken dat iemand die hen door de registratie helpt automatisch betrouwbaar is.
JazzCash zou daarom baat hebben bij veiligheidscommunicatie die kort, concreet en herhaalbaar is. Geen algemene waarschuwing die niemand leest, maar duidelijke aanwijzingen bij het versturen van geld, het delen van gegevens en het contact met ondersteuning. Ook een goed vindbare route om fraude te melden is onderdeel van de gemeenschap. Zonder dat kanaal blijft de gebruiker afhankelijk van mond-tot-mondadvies.
Waar de netwerkwaarde echt zichtbaar wordt
De netwerkwaarde verschijnt op het moment dat JazzCash een handeling mogelijk maakt die anders meer tijd, afstand of vertrouwen zou kosten. Denk aan geld sturen naar een familielid dat niet bij dezelfde bank zit, betalen bij een lokale verkoper of een rekening beheren zonder een fysiek loket te bezoeken. Eén persoon kan de app nuttig vinden, maar twee verbonden gebruikers maken haar veel waardevoller.
Dat effect groeit niet lineair. Als slechts enkele mensen in een omgeving JazzCash gebruiken, blijft de rekening een geïsoleerd hulpmiddel. Zodra meerdere vaste contacten, winkels en dienstverleners beschikbaar zijn, verandert de app in een infrastructuur voor dagelijkse afspraken. De gebruiker hoeft dan minder vaak naar een alternatief uit te wijken. Dat is de sterkste vorm van kleefkracht: niet verslaving, maar praktische afhankelijkheid.
De vergelijking met Total Battle: Oorlog strategie maakt het verschil helder. In een strategiespel ontstaat netwerkwaarde door samenwerking, concurrentie en gedeelde doelen binnen een spelwereld. JazzCash heeft geen gilde, ranglijst of gezamenlijke overwinning nodig. De samenwerking is stiller: een betaling komt aan, een rekening wordt op tijd voldaan, een winkel accepteert een digitale transactie. Het resultaat is niet spectaculair, maar wel direct bruikbaar.
Ook de sociale schaal is anders. Een spel kan spelers wereldwijd rond dezelfde competitie verzamelen. Een mobiele rekening is meestal sterker in lokale en familiale netwerken. Taal, regelgeving, betaalgewoonten en fysieke bereikbaarheid bepalen hoeveel waarde er ontstaat. Dat maakt JazzCash minder universeel dan sommige digitale platforms, maar mogelijk relevanter binnen de gemeenschappen waarvoor de dienst goed aansluit.
Kan dit ecosysteem blijven bestaan?
De duurzaamheid van JazzCash hangt af van drie zaken: betrouwbaarheid, bereik en vertrouwen. Betrouwbaarheid betekent dat transacties correct worden verwerkt en dat de gebruiker een begrijpelijke status krijgt. Bereik betekent dat voldoende mensen en verkooppunten bereikbaar zijn. Vertrouwen betekent dat gebruikers geloven dat hun geld en gegevens zorgvuldig worden behandeld en dat problemen niet in een zwart gat verdwijnen.
Geen van die drie eigenschappen is vanzelfsprekend. Een storing kan niet alleen één gebruiker frustreren, maar ook een hele keten stilleggen. Een wijziging in kosten of beschikbare diensten kan lokale gewoontes doorbreken. Een enkel zichtbaar fraudegeval kan ertoe leiden dat mensen terugkeren naar contant geld of een andere dienst. Omdat de netwerkwaarde op herhaling rust, wegen zulke gebeurtenissen zwaarder dan bij een app die je vrijblijvend opent.
De concurrentie komt bovendien niet alleen van andere mobiele rekeningen. Contant geld, bankapps, telecomdiensten en eenvoudige betaalhulpmiddelen blijven alternatieven. Een QR- en barcodescanner kan bijvoorbeeld een onderdeel van de betaling versnellen, maar vervangt niet automatisch de bredere rekeningrelatie. De vraag is dus niet of JazzCash elke losse functie het beste uitvoert. De vraag is of het totale netwerk handiger en betrouwbaarder voelt dan de combinatie van alternatieven.
Daar ligt ook de grootste kans. Als JazzCash de overgang tussen app, verkoper, ontvanger en ondersteuning helder houdt, kan de dienst blijven groeien zonder een luidruchtige gemeenschap nodig te hebben. Als gebruikers daarentegen zelf moeten raden welke status een transactie heeft, welke vergoeding geldt of wie verantwoordelijk is bij een probleem, verliest het ecosysteem langzaam zijn fundament. Financiële netwerken groeien door vertrouwen, maar ze krimpen door onduidelijkheid.
Mijn oordeel over de gemeenschap rond JazzCash
JazzCash is geen sociaal platform en doet ook niet alsof het dat moet zijn. De gemeenschap rond de app bestaat uit praktische relaties: mensen die geld sturen, ontvangen, accepteren en uitleggen. Dat klinkt bescheiden, maar juist die bescheidenheid maakt het model geloofwaardig. De dienst hoeft geen gesprekken of content te produceren om relevant te blijven. Ze moet vooral zorgen dat een terugkerende financiële handeling voorspelbaar verloopt.
Mijn kanttekening is dat veel van de echte gebruikservaring buiten de interface ligt. De app kan een betaling starten, maar familie, verkoper, netwerkverbinding en ondersteuning bepalen samen hoe die betaling wordt beleefd. Daardoor is JazzCash moeilijker eerlijk te beoordelen dan een zelfstandige productiviteitsapp. Wie alleen naar het scherm kijkt, mist de sociale infrastructuur; wie alleen naar de belofte kijkt, onderschat de frictie.
De beste gebruikers zijn mensen die al een betrouwbaar netwerk rond de dienst hebben of dat netwerk stap voor stap kunnen opbouwen. Voor hen kan JazzCash een nuttige gewoonte worden, vooral bij terugkerende betalingen en geldtransfers. Voor nieuwkomers zonder begeleiding zijn duidelijke instructies, veilige bevestigingen en bereikbare hulp veel belangrijker dan extra functies.
Mijn eindconclusie is daarom positief, maar voorwaardelijk. JazzCash heeft echte netwerkwaarde omdat de rekening beter wordt naarmate meer vertrouwde mensen en verkooppunten haar gebruiken. De dienst slaagt niet door een opvallende gemeenschap te creëren, maar door een stille gemeenschap betrouwbaar te laten samenwerken. Dat is een sterk fundament, zolang JazzCash transparant blijft over beschikbaarheid, kosten, veiligheid en de stappen die volgen wanneer een betaling niet loopt zoals verwacht.